生活に困窮した際や予期せぬ出費が発生したとき、公的な支援制度や貸付制度の活用を検討する人は少なくありません。特に生活保護を受給している最中や、生活の立て直しを図る段階において「緊急でお金が必要になった場合、どのような方法があるのか」という疑問は非常に切実な問題です。
本記事では、政府広報オンラインや厚生労働省などの公的資料を基に、コロナ禍で広く知られた特例貸付の終了を踏まえた現在の正しい公的支援の仕組み、生活福祉資金貸付制度の利用条件や申請手続きの流れ、そして困窮時に頼るべき正しい相談窓口の情報を分かりやすく解説します。
生活福祉資金貸付制度と特例貸付終了の現在地
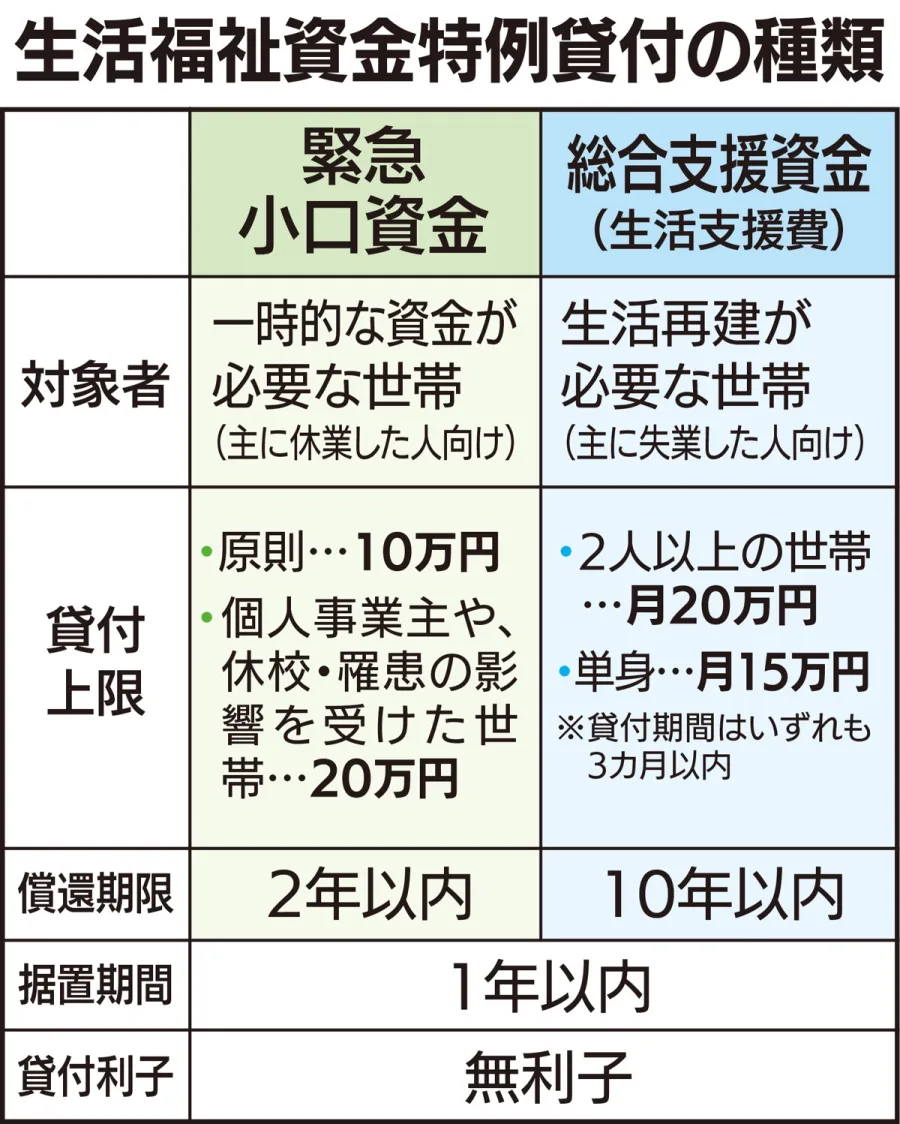
低所得者や高齢者、障害者の生活を経済的に支えるセーフティネットとして広く知られているのが「生活福祉資金貸付制度」です。この制度は、厚生労働省の管轄のもと、都道府県の社会福祉協議会が実施主体となり、他の資金からの借り入れが困難な世帯に対して資金の貸し付けや必要な相談支援を行う仕組みとなっています。
新型コロナウイルス感染症の拡大に伴い、特例措置として「緊急小口資金」や「総合支援資金」の特例貸付が実施され、多くの人が一時的な生活資金として活用しました。しかし、社会経済活動の正常化や制度の見直しに伴い、これら一連の特例貸付は令和4年9月末日で申請受付が終了しています。
したがって、現在においては特例的な簡易な要件による借り入れではなく、本来の「生活福祉資金貸付制度」における通常の仕組みへと移行しています。制度の本来の趣旨や、現在の正しい適用条件をしっかりと把握しておくことがトラブルを防ぐ第一歩となります。
生活保護受給中における緊急貸付の仕組みと原則
「生活保護を受けている最中に、急な出費や医療費、生活費の不足が生じた場合、生活福祉資金などを借り入れることはできるのか」という点は、多くの人が抱える大きな疑問の一つです。
一般的に、生活保護制度は「最低限度の生活を保障し、その自立を助長すること」を目的としており、原則として生活保護費の中から必要なやり繰りを行うことが大切です。そのため、生活保護受給者が新たに借金(貸付金の利用を含む)をすることは、保護の趣旨や自立助長の観点から原則として認められないケースが少なくありません。
ただし、社会通念上やむを得ない特段の事情がある場合や、自立に向けた特別な支援として例外的に検討される余地があるかについては、担当するケースワーカーや福祉事務所への個別相談が不可欠です。安易に自己判断で別の貸付や不適切な借入を行うと、生活保護費の調整や受給上のトラブルに発展する恐れがあるため注意が必要です。
生活福祉資金貸付制度の概要と対象世帯の比較
通常の生活福祉資金貸付制度では、低所得世帯、障害者世帯、高齢者世帯に対して、それぞれの困窮度合いや目的に応じた資金メニューが用意されています。以下に主な資金の種類と概要を整理します。
| 資金の種類 | 主な対象世帯 | 貸付の目的・概要 |
|---|---|---|
| 総合支援資金 | 失業や減収により生活に困窮している世帯 | 生活立て直しに必要な生活支援費、住宅入居費、一時生活再建費の貸付け。 |
| 福祉資金 | 低所得世帯、障害者世帯、高齢者世帯 | 日常生活に必要な経費、医療費、技能習得費、住宅補修費などの一時的な資金。 |
| 教育支援資金 | 低所得世帯 | 高校、大学等への就学に必要な授業料や入学金の貸付け(無利子)。 |
| 不動産担保型生活資金 | 居住用不動産を有する高齢者世帯 | 所有する不動産を担保に、生活資金を定期的に貸し付ける仕組み(要保護世帯向けも含む)。 |
上記のように、総合支援資金は失業や減収によって生活が立ち行かなくなった世帯を対象としており、生活困窮者自立支援制度による自立支援プランの策定とセットで活用されるのが一般的な仕組みです。
生活困窮時に活用できる支援制度と窓口の役割
経済的な困窮や差し迫った生活不安に直面した際、金銭の貸し付け(借金)だけに頼るのではなく、総合的な支援策を講じる「生活困窮者自立支援制度」が重要な受け皿となります。
各自治体の委託を受けた相談窓口では、専門の支援員が相談者の状況をヒアリングし、家計の立て直しに向けた「家計改善支援事業」や、就労に向けたサポート、あるいは住居確保給付金の支給など、多角的なアプローチで自立に向けた伴走型支援を行っています。
「お金を借りる」ことばかりに目を奪われがちですが、根本的な生活の安定を図るためには、こうした公的な相談窓口を活用し、利用可能な社会保障制度をもれなく利用することが最も確実で安全な道筋です。
申請方法と相談窓口への正しい手順
実際に生活福祉資金の利用を検討する場合や、生活上の困窮について相談したい場合の具体的なステップは以下の通りです。
第一段階:地域の相談窓口の確認
まずは、お住まいの地域を管轄する「市区町村の社会福祉協議会」が窓口となります。生活保護を受給中の場合は、担当のケースワーカーや福祉事務所への事前相談が最優先となります。
第二段階:状況のヒアリングと事前相談
窓口や担当者に対して、現在の困窮している状況や収入・支出のバランス、必要な理由を正確に伝えます。特例貸付は終了しているため、現在の正規の制度が適用可能かどうかの確認が行われます。
第三段階:必要書類の準備と申請手続き
利用要件を満たしていると判断された場合、申請書、収入証明書類、住民票、その他必要に応じた書類を揃えて正式な申し込みを行います。審査には一定の日数を要するため、余裕を持った行動が大切です。
【生活保護緊急貸付】に関するよくある質問(FAQ)
Q1:生活保護を受けていますが、コロナ禍の時のような緊急貸付は今でも受けられますか?
A1:いいえ、コロナ禍において実施されていた緊急小口資金等の特例貸付は令和4年9月末日で申請受付が終了しています。現在は通常の生活福祉資金貸付制度のルールに則って運用されています。
Q2:生活保護受給者が独自に民間のカードローンや消費者金融から借り入れをしても問題ありませんか?
A2:極めて重大な問題となります。生活保護受給中の無断での借入は収入として認定される場合があり、最悪の場合は保護費の不正受給や支給停止・返還請求の対象となる恐れがあるため絶対に避けてください。
Q3:生活費や医療費が足りなくて困ったときは、どこに最初に相談すべきですか?
A3:まずは現在受給を管理している福祉事務所の担当ケースワーカーに連絡し、困窮している理由と状況を正直に相談することが最も安全で確実な対応となります。
生活保護受給中の資金繰りや、困窮時における公的貸付の利用は、法的なルールや制度の仕組みを正しく理解していないと思わぬトラブルや生活破綻を招く原因となります。コロナ禍の特例貸付が終了した現在、安易な借り入れに頼るのではなく、公的機関の正規の相談窓口を通じて適切なセーフティネットを活用することが不可欠です。
困りごとが生じた際は、自己判断で動く前に必ず福祉事務所や社会福祉協議会などの専門窓口に相談し、生活の安定と自立に向けた正しいステップを踏み出しましょう。
(出典: 生活保護緊急貸付(Yahoo!ニュース))