介護保険という言葉を聞くと、多くの人は「40歳を過ぎれば強制的に加入させられる公的な制度」を思い浮かべるだろう。しかし、実際に親の介護や自身の老後資金に向き合い始める40代後半から50代にかけて、金融機関や保険代理店から強く勧められるのが民間介護保険だ。公的介護保険だけではカバーしきれない「不足分」を補う備えとして販売されているが、その中身を正しく理解している人は意外に少ない。2026年現在、介護離職や老後資金2000万円問題への関心が高まる中、民間介護保険の加入を検討する人が増えている。一方で「本当に必要だったのか」「掛け捨てで損をした」という後悔の声も絶えない。本記事では公的介護保険との根本的な違いから、保険料の相場、審査の実態、そして2026年時点で本当に検討すべき選択肢までを、現場取材と公開データをもとに深く掘り下げる。
【2026年最新】公的介護保険との決定的な違いと「不足分」の正体
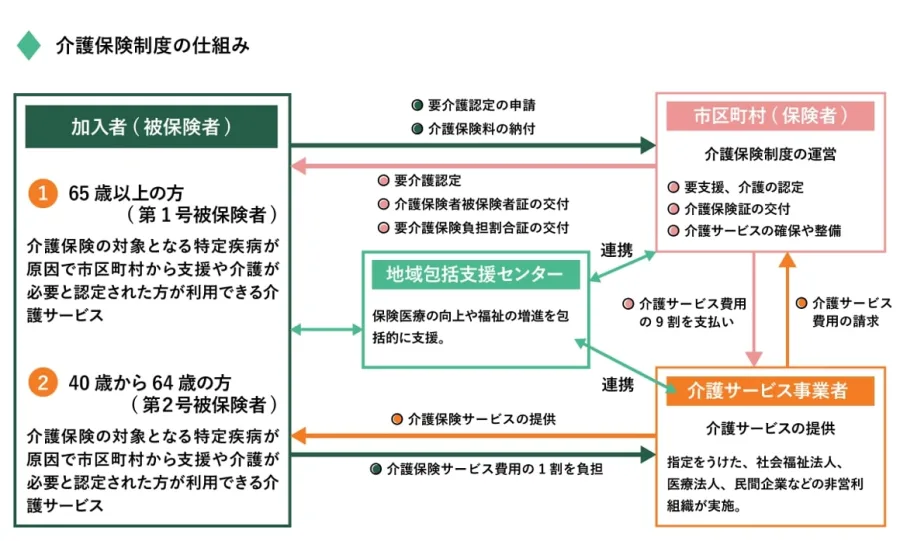
まず大前提として、日本に住む40歳以上の全員が加入する公的介護保険は、介護サービスを利用した際の費用の一部を国や自治体が負担する社会保険制度だ。利用者は所得に応じて自己負担が1割から3割に設定され、要介護度に応じた支給限度額の範囲内でサービスを受けられる。この仕組み自体は強力だが、現場で実際に介護を経験した家族の証言やケアマネジャーへの取材によると、限度額ギリギリまでサービスを使った場合の自己負担は月3万〜5万円、さらに保険外の生活費や住宅改修、紙おむつなどの消耗品、通院の付き添い交通費まで含めると月5万〜10万円超の現金支出が発生するケースが報告されている。
ここが「公的介護保険の不足分」の正体であり、民間介護保険の存在意義とされる部分だ。民間介護保険はこの現金支出に備えるための任意保険であり、公的制度と異なり契約者が自由に商品を選び、保険料を支払う。重要なのは、公的介護保険が「サービス給付」を目的とするのに対し、民間介護保険は「現金給付」を受け取る点にある。つまり現金の使い道は自由で、介護ベッドの購入でも家族の交通費でも、子供の教育費の補填でも構わない。 (出典: 介護保険民間(Yahoo!ニュース))
| 項目 |
同じカテゴリの記事
メディア編集者
土屋 直人
プロフィールを見る →
全記事の事実確認を担当。一次情報・公式発表・公開資料の三点を確認できない場合は公開を見送る判断をします。 おすすめの関連記事
|
|---|